THYAO Detaylı Analiz: 290 Bir Sonraki Hikayenin Başlangıcı mı? THYAO'yu hem temel hem de teknik verilerle detaylı inceleyelim.
THY, Avrupa'da en çok sefer yapan hava yolu şirketi. Kargoda da dünya birincisi. Milli gururumuz. Ama son çeyrekte zarar etti. Savaş ve artan maliyet ortada. Zararını ise farklı bir başlıktan hedgeledi.
Peki THY gelecekte değer kazanmaya devam edebilecek mi?
Sektörde Zirvede
THY'yle gurur duymamız boşuna değil.
Avrupa'da lider, kargoda da zirvede. THY, dünya genelinde %6,9 pazar payıyla en büyük hava kargo taşıyıcısı. 2. çeyrekte yolcu doluluk oranı %84'e çıktı. Bu, şirket tarihinin en yüksek 2. çeyrek doluluk oranı oldu. Filo da büyüyor. Haziran 2026'da 552 uçak var. 2033 hedefi 800'ün üzerine çıkmak.
Bu tablo net bir şekilde "değer yaratabilir" tarafında duruyor. Çünkü THY'nin ölçeği gerçek ve büyüyor.
Yakıt Faturası
Bu güçlü konuma rağmen THY neden zarar etti?
Sebep ortada. Savaş ve yakıt fiyatları karı eritti. Birim akaryakıt maliyeti bir yılda %46 yükseldi. Yakıtın toplam giderler içindeki payı %26'dan %32'ye çıktı. Bu artış, 2. çeyrekte THY'yi zarara soktu. 2025'in aynı çeyreğinde kar 27,4 milyar TL'ydi. 2026'da ise 2,6 milyar TL zarar var.
Bu tablo geçici bir zor durum (umarım barış kısa zamanda sağlanır). Ama haklı bir sebebi var. THY'nin kontrol edemediği bir dış maliyet, karaşağı çekti.
Hedge
Şirket esas işinden zarar etti. Peki toplam kar nasıl pozitif çıktı?
Cevap, yatırım gelirlerinde saklı. THY, elindeki nakdi yüksek faizli TL yatırımlarında değerlendiriyor. Buradan 6 ayda 1 milyar doların üzerinde gelir elde etti. Bu gelir, uçuştan gelen zararı kapattı. Toplam karı da pozitife çevirdi. Ama bu kar gökyüzünden değil, faiz ortamından geliyor. Faiz indirim döngüsü başlarsa bu hedge durumu ortadan kalkabilir.
Bu noktayı dikkatle izlemek gerekiyor. Çünkü bugünkü karın kalitesi düşük. Kalıcılığı da belirsiz.
Borç Yükü ve Kovenant Riski
THY'nin cebindeki borç da büyüyor.
Borçlar/Aktifler oranı %54'ten %57'ye çıktı. Özkaynak oranı ise geriledi. Buna ek olarak THY'nin banka kredilerinde önemli bir şart var. Karlılığın (FAVÖK), ödediği faizin en az 4-6 katı olması gerekiyor. FAVÖK bu yıl yıllık bazda %31 geriledi. Sınıra henüz gelinmedi. Ama yön aşağı.
Bu başlık da temkinli olmamızı gerektiriyor. Çünkü borç yükü artarken karlılık geriliyor. Bu makas kapanmalı.
Piyasa THY'yi Nasıl Fiyatlıyor?
Piyasa THYAO'yu ucuz mu, pahalı mı görüyor?
THY'nin kurumsal değeri, yıllık FAVÖK'ünün sadece 5,69 katı. Dünya genelinde havayolu şirketleri ortalama 8,26 kattan işlem görüyor. Yani THY, kendi sektöründeki emsallerine göre belirgin bir indirimle fiyatlanıyor. Buna ek olarak fiyat/satış oranı da sadece 0,39. Şirketin piyasa değeri, bir yıllık cirosunun bile altında kalıyor.
Şirketin parası nereden geliyor sorusuna da net bir cevap var. Gelirin neredeyse tamamı uçuştan geliyor. Geçen yıl toplam gelir 1,06 trilyon TL oldu. Bunun 928,6 milyar TL'si, yani yaklaşık %88'i, doğrudan yolcu ve kargo taşımacılığından geldi. Bir önceki yıl bu rakam 727,8 milyar TL'ydi. Bölge bazında en büyük katkı Avrupa'dan geldi. Avrupa geliri 211,9 milyar TL'den 264,5 milyar TL'ye çıktı.
Kısacası piyasa THY'yi ucuza fiyatlıyor. Gelirin ana kaynağı ise sağlam ve büyüyen bir uçuş işinde atıyor.
Analist Beklentileri
Uzman analistlerin fiyat beklentisi ne?
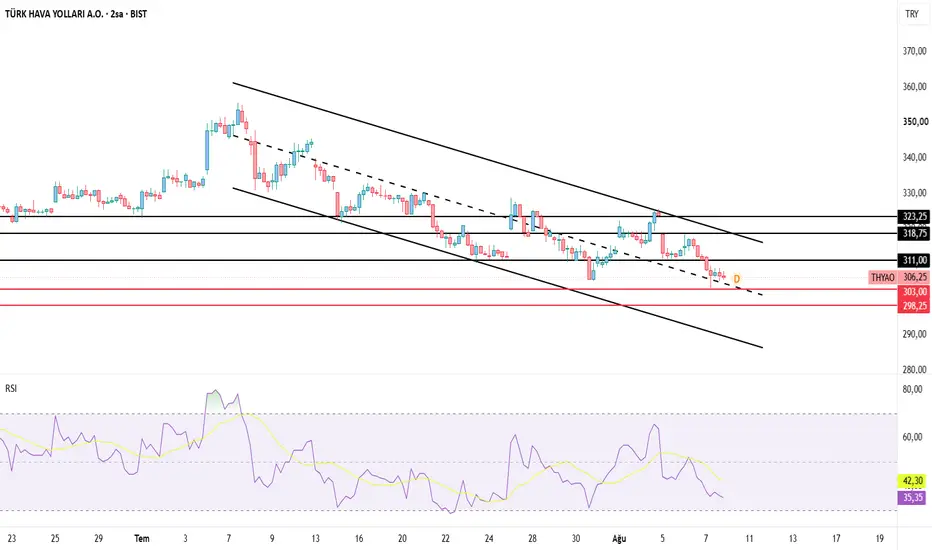
Son 3 ayda THY'yi değerlendiren 10 analist bulunuyor. Bu analistlerin ortalama hedef fiyatı 443,35 TL. Bu, güncel 306,25 TL'lik fiyata göre %45 daha yukarıda. En iyimser tahmin 580 TL, bu da %89 yukarıyı işaret ediyor. En temkinli tahmin bile 330 TL ile mevcut fiyatın hafif üzerinde duruyor.
Kısacası analist tarafı da THY'nin bugünkü fiyatının üzerinde bir değer görüyor. Ama bu görüşte ayrılık da var.
Temel Analiz Özet
THY'nin uzun vadeli hikayesi sağlam.
Pazar payı büyüyor. Filo genişliyor. 2033 hedefi net bir yol haritası çiziyor. Piyasa da bunu görüyor olacak ki hisseyi sektör ortalamasının altında fiyatlıyor. Analistler de ortalamada %45 yukarı potansiyel görüyor. Ama kısa vadede iki uyarı lambası yanıyor. Esas işten gelen kar (yakıt maliyeti artıyor) zayıflıyor. Mevcut karın büyük kısmı da uçaktan değil faizden geliyor. Bu yüzden THY'nin değer kazanması, önümüzdeki çeyreklerde esas faaliyet karının yeniden pozitife dönüp dönmeyeceğine bağlı olarak değerlendirilebilir.
Kısacası milli gururumuzun temeli uzun vadede güçlü görünüyor. Fiyatı da ucuz duruyor. Ama kısa vadede kanıt bekleyen bir hikaye anlatıyor.
Teknik Veriler
Başlıkta 290 bir sonraki hikayenin başlangıcı mı diye sormuştum, bunun ardındaki sebep ise konsolidasyon.
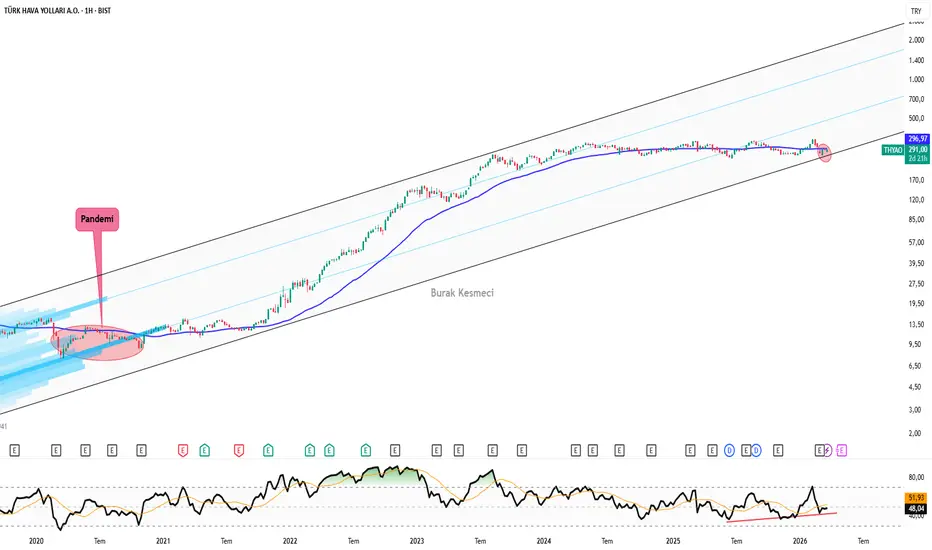
THYAO'nun bir önceki büyük konsolidasyon süreci 2018'den 2021 yılına süren yaklaşık 1300 günlük bir süreçti ve 15 liranın POC olduğu bu dönemde, POC'nin güçlü bir şekilde aşılmasının ardından güçlü bir THYAO boğası görmüştük. Şu anda ise yaklaşık 1100 gündür devam eden ve 290 liranın POC seviyesi olduğu bir konsolidasyon süreci yaşanıyor.
Yani yeni bir boğa rallisi hikayesi göreceksek bu mıknatısın (290 POC) kırılması lazım.
Sonuç olarak THYAO 2021'den gelen yükselen majör trendin dibini test edebilir. Bu seviye 280 civarında. Konsolidasyon serüveninde 290 mıknatıs görevi görmeye devam edecektir. Ta ki kırılım gelene kadar. Bu kırılım için (pozitif senaryo) 335 seviyesinin üzerinde üst üste 2 haftalık kapanış ya da aylık kapanış görmek ve onay almak gerek.
İşte bu durum gerçekleşirse yukarıda saydığım temel sebeplerin de desteklediği, analistlerin verdiği medyan değer olan 443'e kadar alan açılabilir.
Buraya kadar okuduysan zaten beğenmişsindir, 1 arkadaşınla paylaşarak bana destek olabilirsin.
 Alış


Alış 
THYAO Rekor Denemesine Hazır!THYAO'DA 8 MİLYAR TL'LİK GÜÇLÜ GİRİŞ: REKOR KAPIDA MI?
Türk Hava Yolları son dönemde hem güçlü bilançosu hem de yabancı yatırımcı ilgisiyle Borsa İstanbul'un en dikkat çeken hisselerinden biri olmayı sürdürüyor. Son dönemde yaklaşık 8 milyar TL'lik para girişinin gerçekleşmesi ve yabancı yatırımcıların alımlarda ön plana çıkması, yatırımcıların dikkatini yeniden THYAO'ya çevirmiş durumda.
Özellikle küresel fonların ve yabancı kurumların alım tarafında ağırlık kazanması, uzun vadeli beklentilerin güçlendiğine işaret ediyor. Yabancı yatırımcılar genellikle kısa vadeli spekülatif hareketlerden ziyade, güçlü finansallara ve sürdürülebilir büyüme hikâyesine sahip şirketleri tercih ediyor. THYAO da bu açıdan önemli adaylardan biri olarak öne çıkıyor.
Teknik görünümde ise 325 TL seviyesi kritik destek konumunda bulunuyor. Bu bölgenin korunması halinde yukarı yönlü hareketin devam etmesi ve yeni zirve denemelerinin gündeme gelmesi mümkün olabilir. Özellikle güçlü para girişlerinin sürmesi durumunda yatırımcıların radarındaki 377 TL seviyesi önemli bir hedef olarak öne çıkıyor.
Şirketin operasyonel gücü de bu beklentileri destekleyen unsurlar arasında yer alıyor. THY, dünyanın en geniş uçuş ağlarından birine sahip olması, artan yolcu trafiği, güçlü kargo operasyonları ve döviz bazlı gelir yapısıyla küresel rakipleri arasında önemli bir konumda bulunuyor. Türkiye turizminin güçlü seyretmesi de şirketin gelirlerine olumlu katkı sağlamaya devam ediyor.
Takas verilerinde yabancı kurumların ağırlığının artması, büyük yatırımcıların uzun vadeli pozisyon oluşturduğu yönündeki beklentileri güçlendiriyor. Geçmiş dönemlerde benzer yabancı girişlerinin yaşandığı süreçlerde hissede güçlü yükseliş hareketleri görülmüş olması da yatırımcıların beklentilerini artırıyor.
Elbette tek başına yabancı alımları veya para girişleri kesin olarak yeni rekorlar anlamına gelmez. Küresel piyasalardaki risk iştahı, petrol fiyatları, döviz kurları ve şirketin finansal performansı gibi birçok değişken fiyatlamalar üzerinde etkili olmaya devam edecektir. Ancak mevcut tablo, THYAO'nun önümüzdeki dönemde Borsa İstanbul'un en güçlü hikâyelerinden biri olabileceğine işaret ediyor.
325 TL desteğinin korunması, yabancı ilgisinin devam etmesi ve güçlü operasyonel performansın sürmesi halinde, yatırımcıların yakından takip ettiği 377 TL hedefi yeniden masada olabilir.
Bu çalışma yatırım tavsiyesi değildir, kişisel değerlendirmeler içermektedir.

THYAO Detaylı Analiz - 2026Türk Hava Yollarını 5 başlıkta temelden tekniğe inceleyeceğiz.
Sıkılmadan sonuna kadar okuyanlar için bir şirket nasıl analiz edilmeli ve bu analizin sonucunda DCA ile nasıl yatırım yapılabilir sorularının yanıtları olacak. Tabi ki THYAO özelinde DCA ile yatırım ve risk/ödül oranını paylaşıyor olacağım.
Şimdiden keyifli okumalar.
1. Temel Analiz: Şirket Neyle Para Kazanıyor, Bilanço Ne Diyor?
THY'yi anlamak için önce iş modelinin bel kemiğini görmek lazım.
Şirket gelirinin yaklaşık yüzde 90'ını döviz bazında üretiyor ve bu üç ana koldan geliyor: yolcu taşımacılığı, kargo ve teknik bakım hizmetleri. Bu yapı, TL'nin değer kaybettiği dönemlerde doğal bir hedge işlevi görüyor; yani Türkiye'deki enflasyon ve kur baskısı şirketi yıpratmaktan ziyade görece koruyor. THY'nin diğer Türk şirketleri gibi değerlenmemesinin temel nedeni bu.
1Ç26 bilançosunun ana hatlarına bakmak gerekiyor çünkü piyasa son haftaları bu rakamlara göre fiyatlıyor. Şirket çeyrekte 5,9 milyar dolar gelir açıkladı (yıllık yüzde 21 artış), 226 milyon dolar net kâr yaptı (geçen yıl aynı çeyrekte 44 milyon dolar zarar vardı) ve 21,3 milyon yolcu taşıdı. Yolcu doluluk oranı yüzde 83,5'e yükseldi, geçen yıl yüzde 80,8 seviyesindeydi. Kargo geliri yüzde 29,5 artışla 987 milyon dolara çıktı.
Bunlar operasyonel olarak güçlü rakamlar.
Ancak madalyonun öbür yüzü de var. Faaliyet kâr marjı baskı altında çünkü personel giderleri yüzde 23,3, yakıt giderleri yüzde 14,9 arttı. EBITDAR (Faiz, Vergi, Amortisman, İtfa ve Kira/Leasing Giderleri Öncesi Kazanç) marjı yüzde 13'e geriledi, geçen yıl yüzde 13,6 idi. Gelir büyüyor ama maliyetler daha hızlı büyüyor; bu da marjları yiyor. Daha kritik bir nokta var ki bunu çoğu yatırımcı atlıyor. Yönetim, ikinci çeyrek için kapasite büyümesini sadece yüzde 0-2 aralığında, yakıt dışı birim maliyet artışını ise yüzde 10-14 aralığında öngörüyor; üstüne yıl sonunda RASK'ın (arz edilen koltuk başına gelirin) yüzde 13-15 iyileşmesi gerektiğini söylüyor sadece yakıt maliyet artışını dengelemek için.
Bunun anlamı şu: şirket büyüme hızını kasıtlı olarak yavaşlatıp, fiyatlama gücüne yaslanmaya çalışıyor.
Bu strateji eğer talep güçlü kalırsa marjları kurtarabilir; talep zayıflarsa yüksek maliyet yapısı kârı silebilir. 2026'nın gerçek bilmecesi de tam burada yatıyor.
2. Aracı Kurum Hedefleri: Konsensüs Bir Şey Söylüyor, Trend Başka Bir Şey
Aracı kurum raporlarını okurken iki ayrı katmanı görmek gerekiyor.
Hedef fiyatın seviyesi ve hedef fiyatın yönü. Birincisi ne kadar iyimser olduklarını gösterir, ikincisi ise iyimserliklerinin yön değiştirip değiştirmediğini. Çoğu yatırımcı sadece ilkine bakıyor ve bu yarım resimle karar veriyor.1Ç26 bilanço sonrası 10 kurumun ortalama hedef fiyatı 454 TL civarında, alt band 330 TL (Ak Yatırım), üst band 650 TL (TEB Yatırım). Mevcut fiyat 296,75 TL olduğuna göre ortalama yüzde 53 yukarı potansiyel görünüyor.
Şimdi yönü görmek lazım.
Eylül 2025'te 20 kurumun ortalama hedef fiyatı 503 TL'ydi; Aralık 2025'te 488 TL'ye, Nisan 2026'da 454 TL'ye indi. Tavsiye yönü hâlâ ağırlıklı "AL" tarafında (25 kurumdan 16'sı pozitif), ancak hedef fiyatlar kademeli olarak aşağı revize ediliyor. Bu tablonun okuması şudur: kurumlar şirkete dair temel tezi (uzun vadeli büyüme, gelir çeşitliliği, döviz hedge'i) korumakla birlikte, kısa vadeli marj baskısını ve makroekonomik belirsizliği değerlemelere giderek daha fazla yansıtıyorlar. Hikaye değişmedi ama hikayenin fiyatı düştü.
Midas'ın işaret ettiği nokta da burada önemli: Nisan 2026'da yolcu sayısı yıllık yüzde 2,9 düştü. Sebep büyük ölçüde Orta Doğu'daki hava sahası kapanmaları ve jeopolitik baskı.
Eğer önümüzdeki aylarda bir ateşkes ya da gerilim azalması yaşanır ve yakıt fiyatları normalleşirse, EBITDAR marjı için yönetimin verdiği yüzde 2-8'lik artış bandı yukarı yönlü sürpriz yapabilir. Tersi senaryoda — yani jeopolitik gerilim devam eder ve yakıt yüksek kalırsa, yönetimin uyardığı 3,5 milyar dolarlık ek maliyet riski masada kalmaya devam edebilir. Aracı kurumların geniş hedef fiyat aralığı (330-650 TL) tam da bu belirsizliğin sayısal yansıması.
3. Endekse Göre Ayrışma: THYAO'nun "Görece İskonto" Hikayesi
Son 1 yılda BIST 100 yüzde 46,20 yükselirken, THYAO sadece yüzde 5,98 yukarıda.
Aradaki 40 puanlık fark, piyasanın THY'yi endekse göre sistematik biçimde daha az fiyatladığını gösteriyor. Eylül 2025'ten itibaren ayrışma belirginleşmiş; endeks Aralık-Şubat'ta yüzde 60'a yaklaşırken THYAO yatay bantta sıkışmış.
Bu ayrışmanın haklı tarafı var: marj baskısı, jeopolitik risk, yolcu sayısındaki düşüş. Ancak iskonto tarafı da var: BIST 100 ralisini bankacılık ve perakende sürükledi, THY sektörel rotasyondan nasibini almadığı için geride kaldı. Matematik bunu destekliyor; Garanti BBVA'nın hesapladığı 4.0x FD/FAVÖK çarpanına karşılık uluslararası emsaller 3.0x'te işlem görüyor, yani THY yurtdışı benzerlerine göre prim değil iskonto sunuyor. iShares MSCI Turkey UCITS ETF (ITKY) son 1 yılda 954 milyon dolar net çıkış yaşamış; bu yabancı fonların Türkiye geneline temkinli yaklaştığını gösteriyor, THY'ye özel bir satış değil. Makro çıkış normalleştiğinde, dolar bazlı gelire sahip yüksek likiditeli hisselerin ilk yararlananlar arasında olması olası senaryolar arasında.
Aracı kurumların ortalama yüzde 53 yukarı potansiyel göstermesi, profesyonel analistlerin "geçici fiyatlama anomalisi" tarafına yakın durduğunu gösteriyor.
4. Teknik Analiz
Fiyat 296,75 TL'de, 50 günlük SMA (304,36) ve 200 günlük SMA'nın (301,57) altında. RSI 48,17, kendi hareketli ortalamasının (50,90) altında; momentum aşağı yönlü. Squeeze Momentum -3,16 ile negatif bölgede ve aktif olarak ateşleniyor. Üç gösterge de aynı yönü gösteriyor: ayı tarafında konsolidasyon.
Direnç ve destek seviyeleri net.
Yukarıda R1 (~310 TL) SMA'lara yakın, R2 (~330 TL) Mart-Nisan tepesi, R3 (~352 TL) 100 haftalık zirve. Aşağıda 290 TL kritik psikolojik destek, 271-273 bandı Fib %78,6 seviyesi, 257-260 bandı Demand Zone. Hacim profili en yoğun işlemin 280-300 TL bandında biriktiğini gösteriyor; bu bölge "adil değer" olarak algılanıyor.
Mevsimsellik tarafında 2026 performansı (%8,20) ilk yarıda 2024 (%18,87) ile 2023 (%55,72) arasında, ancak 2025 (-%6,61) Mayıs-Haziran'da negatife dönmüş. Yani mevsimsellik tek başına argüman değil; geçmiş yıllarda Haziran-Temmuz'da genelde toparlanma görülmesi (3Ç havayolu için en güçlü çeyrek, yaz turizmi etkisi) destekleyici bir faktör olarak akılda tutulabilir.
5. Senaryolar ve DCA Planlaması
Negatif tarafta jeopolitik gerilim sürer ve marj baskısı 2Ç26'da da görünür hale gelirse, 290 TL desteğinin kırılması halinde 271-273 bandının test edilmesi, daha sert konjonktürde 257-260 Talep Bölgesi'ne kadar gerilemenin önünün açılması beklenebilir.
Pozitif tarafta Orta Doğu'da ateşkes, brent petrolde gerileme ve 2Ç26 bilançosunda EBITDAR marjının üst banddan gelmesi durumunda fiyatın önce 310 TL'yi (SMA direnci) test etmesi olası bir senaryo olarak değerlendirilebilir. 310 TL kırılırsa 330 TL (R2), ardından 352 TL (R3) ve sonrasında aracı kurum konsensüs bandı (450-500 TL) gündeme gelebilir. 12 aylık vadede medyan hedef 459 TL, üst band ise TEB Yatırım'ın 650 TL'lik agresif tahmini.
Kademeli alım (DCA) planı şu şekilde kurulabilir.
İlk dilim 288-290 TL bandında pozisyonun yüzde 30'u (Fib %61,8 altın cep), ikinci dilim 271-273 TL bandında yüzde 35'i (Fib %78,6 derin değer), üçüncü dilim 257-260 TL Demand Zone bandında kalan yüzde 35'i. Üç dilimin de dolması durumunda ortalama maliyet yaklaşık 272,7 TL olur. Bu maliyetten medyan 459 TL hedefine ulaşılması halinde brüt getiri yüzde 68, tavan 650 TL hedefine ulaşılması halinde ise yüzde 138 civarında olabilir.
Stop seviyesi 100 haftalık dip altı (249 TL) alındığında aşağı risk yaklaşık yüzde 8,6. Bu da 1:7,9 R/R oranına işaret eder. Sadece ilk dilim dolarsa (fiyat 288 TL'den yukarı dönerse), ortalama maliyet 290 TL olur; medyan hedefe potansiyel yüzde 58, tavan hedefe yüzde 124 seviyesinde kalır.
Yatırım tavsiyesi değildir, eğitim amaçlıdır.
Alış 
Alış 
Türk Hava Yolları Geniş Analiz Okuyalım Lütfen.Türk Hava Yolları (THYAO) grafiği, teknik açıdan oldukça net bir Elliott Dalga Prensibi ve Fibonacci düzeltmesi kombinasyonu sunuyor. Mevcut 2026 Mart sonu verileri ışığında, hem grafiği hem de küresel risk faktörlerini (yakıt, Orta Doğu) birlikte analiz edelim.
Teknik Analiz Değerlendirmesi
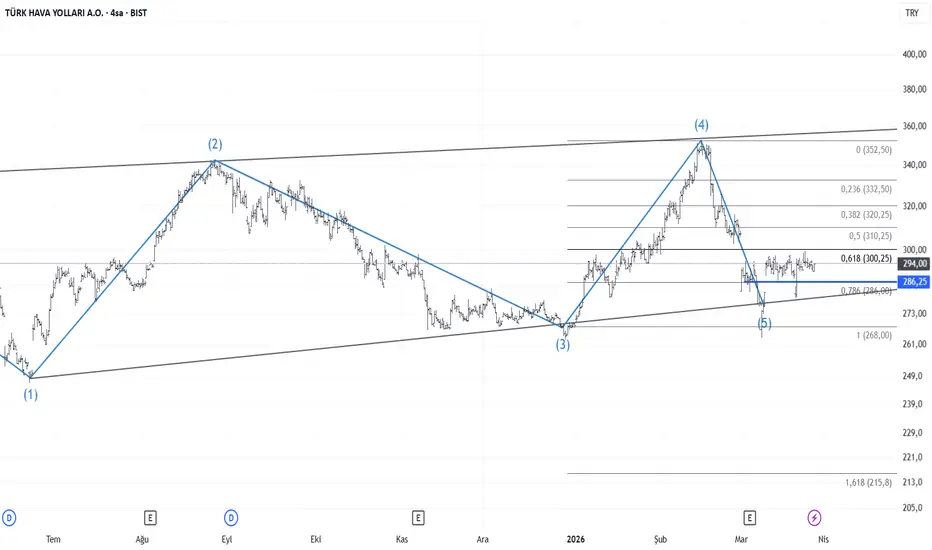
Grafikte bulunan (2), (3), (4) ve (5) numaralı dalgalar, hissenin orta vadeli bir düzeltme döngüsünü tamamlamak üzere olduğunu gösteriyor (Dikkat! Orta Vade)
Dalga Yapısı: (4) numaralı zirveden (~352,50 TL) başlayan düşüş hareketi, (5) numaralı dalga ile bir dip arayışına girmiş. Fiyatın 286,25 TL seviyesinden ( mavi yatay çizgi Ayrıca Fibo %78.6 ) destek bulup yukarı dönme çabası, bu bölgenin güçlü bir "talep bölgesi" olduğunu kanıtlıyor.
Fibonacci Seviyeleri: Şu anki fiyat olan 294,00 TL, Fibonacci 0,618 (300,25 TL) seviyesinin hemen altında.
-Kritik Eşik: 300,25 TL seviyesi hacimli bir şekilde yukarı kırılırsa, düşüş trendinin sona erdiği ve yeni bir yükseliş dalgasının (muhtemelen yeni bir 1. dalga) başladığı söylenebilir.
-Alt Destekler: Eğer 286 TL (Fib 0,786) aşağı yönlü kırılırsa, grafiğin sağ alt köşesinde bekleyen 213,8 TL (Fib 1,618) seviyesi radara girebilir.
Kanal Takibi: Fiyatın iki gri yükselen trend çizgisi (genişleyen kama/kanal) arasında hareket etmesi, volatilitenin yüksek kalmaya devam edeceğini gösteriyor.
Küresel Durum ve Havacılık Sektörü Etkileri
Teknik analizdeki bu "dip çalışması", temel taraftaki şu kritik gelişmelerle doğrudan bağlantılı.
Yakıt Maliyetleri ve Petrol Etkisi
Petrol fiyatlarındaki (Brent) dalgalanma, THY gibi operasyonel maliyetlerinin %30-%35'i yakıt olan şirketler için çift taraflı bir kılıçtır.
Maliyet Baskısı: 2026'daki jeopolitik gerginlikler petrolü yüksek seviyelerde tutarsa, THY'nin kar marjları baskılanabilir. Ancak THY'nin güçlü "hedging" (fiyat sabitleme) stratejisi bu şoku rakiplerine göre daha yumuşak atlatmasını sağlar.
Orta Doğu Gerginliği ve Rota Güvenliği
Orta Doğu'daki istikrarsızlık, THY için iki temel risk doğurur:
Sefer İptalleri ve Talep Kaybı: Bölgedeki uçuş kısıtlamaları veya güvenlik endişeleri, THY'nin en karlı kısa-orta menzilli hatlarından bazılarını etkileyebilir.
Hava Sahası Kapanmaları: Hava sahası kapanırsa, Avrupa-Asya arasındaki uçuşların rotası uzar. Rota uzaması = Daha fazla yakıt tüketimi ve personel maliyeti demektir.
Stratejik Avantaj: "Hub" Konumu
Küresel krizlerde İstanbul Havalimanı bir "güvenli aktarma merkezi" rolü üstleniyor. Diğer havayolları bazı bölgelerden çekilirken, THY'nin geniş uçuş ağı ve esnek kapasite yönetimi, rakiplerinden pay kapmasına olanak tanıyor.
Genel Değerlendirme
Grafiğikteki (5) numaralı bölge, piyasanın tüm bu olumsuz (savaş riski, yakıt maliyeti) haberleri fiyatladığı bir "karar anını" temsil ediyor.
Sonuç: Teknik olarak 286 TL üzerinde kaldığı sürece bu bölge bir "akümülasyon" (toplama) alanı olarak görülebilir. Ancak temel tarafta Orta Doğu'da tansiyonun daha da yükselmesi, teknik grafikteki Fibonacci 1,618 hedefine doğru bir sarkmaya neden olabilir. 300 TL'nin aşılması ise "fırtına dindi" sinyali olacaktır.
Peki Sizce THY'nin 2026 ilk çeyrek bilançosunda, yüksek bilet fiyatları artan yakıt maliyetlerini ne ölçüde telafi edebilir fikirlerinizi yorum olarak yazabilirsiniz. Alış 
Alış 
Alış 

Alış